آیا بیمه بدنه برای خودروهای مدیران خودرو الزامی است؟

تصور کنید در یک ترافیک شهری ساده، سپر عقب MVM X22 شما آسیب میبیند. وقتی برای تعمیر یا تعویض قطعه اقدام میکنید، هزینه اعلامشده ممکن است بخش قابل توجهی از هزینه یک سال بیمه بدنه خودرو باشد. اما آیا قانون شما را مجبور به داشتن بیمه بدنه کرده است؟ پاسخ کوتاه این است؛ خیر، بیمه بدنه مانند بیمه شخص ثالث اجباری نیست؛ اما برای بسیاری از مالکان مدیران خودرو که ماشینشان در گروه سواریهای نامتعارف قرار میگیرد، میتواند یک تصمیم ضروری برای محافظت از سرمایه باشد.
بیمه بدنه مدیران خودرو برای مالکان خودروهایی مانند MVM، چری و فونیکس اهمیت بیشتری پیدا کرده است؛ زیرا افزایش قیمت خودرو و هزینه قطعات باعث شده حتی یک خسارت محدود نیز بتواند هزینه مالی قابل توجهی ایجاد کند. در این مطلب بررسی میکنیم که چرا با وجود اختیاری بودن بیمه بدنه، بسیاری از مالکان این خودروها خرید آن را منطقی میدانند.
آیا قانون شما را مجبور به خرید بیمه بدنه میکند؟
از نظر قوانین عمومی راهنمایی و رانندگی، داشتن بیمه بدنه برای خودروهای مدیران خودرو الزامی نیست. تفاوت اصلی این بیمه با بیمه شخص ثالث در نوع پوشش آنها است. بیمه شخص ثالث برای جبران خسارتهایی طراحی شده که راننده به اشخاص دیگر وارد میکند، اما بیمه بدنه برای حمایت از خود خودرو در برابر خسارتهای مختلف کاربرد دارد. با این حال، شرایط برخی خودروهای مدیران خودرو باعث میشود نداشتن بیمه بدنه یک ریسک مالی جدی باشد. ارزش بالاتر خودروهای مونتاژی، قیمت قطعات و هزینه تعمیرات باعث شده بسیاری از مالکان، بیمه بدنه را نه بهعنوان یک الزام قانونی، بلکه بهعنوان راهی برای مدیریت ریسک در نظر بگیرند.
بیمه ثالث و بدنه هر کدام چه خساراتی را جبران میکنند؟
بیمه شخص ثالث و بیمه بدنه دو هدف متفاوت دارند که در جدول زیر قابل مشاهده است:
|
نوع بیمه |
کاربرد اصلی |
|
بیمه شخص ثالث |
جبران خسارت مالی و جانی واردشده به دیگران |
|
بیمه بدنه |
جبران خسارتهای واردشده به خود خودرو در شرایط تحت پوشش |
برای مثال، اگر خودروی شما در یک تصادف آسیب ببیند و هزینه تعمیر آن بالا باشد، بیمه شخص ثالث همیشه تمام خسارت واردشده به خودرو شما را پوشش نمیدهد. در چنین شرایطی، بیمه بدنه میتواند نقش مهمی در کاهش هزینههای مالک خودرو داشته باشد.
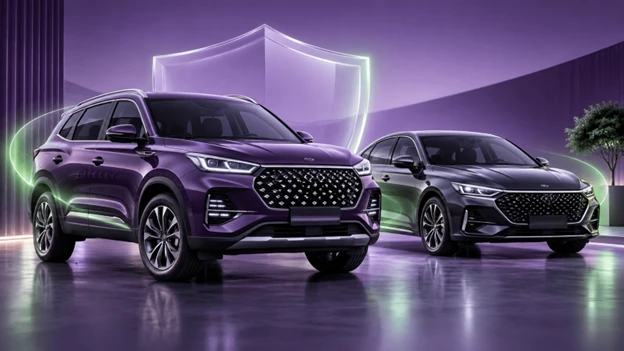
چرا برای خودروهای مدیران خودرو، خرید بیمه بدنه ضرورت دارد؟
خودروهای مدیران خودرو مانند محصولات MVM، چری و فونیکس در بسیاری از موارد ارزش مالی بالاتری نسبت به خودروهای اقتصادی دارند. همین موضوع باعث میشود، هزینه تعمیرات یا جایگزینی قطعات آنها برای مالک اهمیت بیشتری داشته باشد. برای کسی که یک خودروی گرانتر خریداری کرده است، سؤال اصلی فقط این نیست که «آیا خرید بیمه بدنه اجباری است؟»؛ بلکه باید پرسید «آیا توانایی پرداخت هزینه یک خسارت سنگین بدون حمایت بیمهای وجود دارد؟»
قانون خودروی متعارف و غیرمتعارف؛ نکتهای مهم برای مالکان فونیکس، چری و MVM
یکی از موضوعاتی که مالکان خودروهای ارزشمند باید به آن توجه کنند، قانون خودروی متعارف و غیرمتعارف است. در خودروهایی که در دسته غیرمتعارف قرار میگیرند، در برخی شرایط ممکن است جبران کامل خسارت مالی از محل بیمه شخص ثالث مقصر با محدودیتهایی روبهرو شود. به همین دلیل، آگاهی از شرایط قانونی و داشتن پوششهای مناسب مانند بیمه بدنه میتواند به کاهش ریسک مالی مالک کمک کند. در چنین شرایطی، مالک خودرو ممکن است برای جبران کامل خسارت به منابع دیگری نیاز داشته باشد. داشتن بیمه بدنه میتواند یکی از راهکارهای کاهش این ریسک باشد؛ زیرا بخشی از خسارتهای واردشده به خودرو را طبق شرایط بیمهنامه پوشش میدهد.
توجه کنید که قبل از خرید یا تمدید بیمه بدنه، باید شرایط بیمهنامه، میزان پوشش و ارزش اعلامشده خودرو بررسی شود تا پوشش انتخابشده با شرایط واقعی خودرو هماهنگ باشد.
قیمت قطعات مدیران خودرو چه تاثیری در نگهداری از خودرو دارد؟
یکی از مهمترین دلایل توجه مالکان مدیران خودرو به بیمه بدنه، هزینه قطعات و تعمیرات است. در خودروهای جدیدتر، قطعاتی مانند چراغها، سپرها، سنسورها و بخشهای الکترونیکی ممکن است قیمت بالایی داشته باشند. برای مثال، آسیب دیدن یک قطعه ظاهراً ساده مانند چراغ جلو میتواند هزینهای ایجاد کند که برای مالک غیرمنتظره باشد. این موضوع زمانی اهمیت بیشتری پیدا میکند که خودرو به دلیل ارزش بالاتر، قطعات تخصصیتر و گرانتری داشته باشد. مقایسه هزینههای احتمالی تعمیر با مبلغ بیمه بدنه نشان میدهد که در بسیاری از موارد، بیمه بدنه میتواند یک ابزار مدیریت هزینه باشد؛ نه صرفاً یک هزینه اضافی.
چرا ثبت الحاقیه در بیمه بدنه اهمیت دارد؟
ارزش خودروها در بازار ثابت نیست و افزایش قیمت خودرو میتواند موجب ایجاد فاصله بین مبلغ اولیه بیمهنامه با ارزش واقعی خودرو شود. به همین دلیل، بررسی وضعیت پوشش بیمهای و توجه به تغییرات ارزش خودرو اهمیت زیادی دارد. مالک خودرو باید بداند داشتن بیمه بهتنهایی کافی نیست؛ بلکه میزان تعهدات و شرایط بیمهنامه نیز باید متناسب با شرایط روز خودرو باشد. البته استفاده از پوشش اضافه نوسانات قیمت هم میتواند نتیجه مشابهی برای بیمهگزار به همراه داشته باشد.
موضوع بیمه شخص ثالث نیز برای مالکان خودروهای مدیران خودرو اهمیت دارد؛ زیرا تغییرات مربوط به دیه و میزان تعهدات میتواند روی میزان حمایت مالی در زمان حادثه تأثیر بگذارد. اگر علاوه بر بیمه بدنه، برای تمدید یا بررسی وضعیت بیمه شخص ثالث خودرو اقدام میکنید، توجه به موضوعاتی مانند الحاقیه بیمه شخص ثالث ام وی ام میتواند به جلوگیری از ایجاد کسری پوشش در زمان خسارت کمک کند.
مزایای بیمه بدنه برای خریداران اقساطی مدیران خودرو
بخش قابل توجهی از خودروهای مدیران خودرو بهصورت اقساطی خریداری میشوند. در این شرایط، خودرو فقط یک وسیله نقلیه نیست؛ بلکه یک سرمایه مالی است که مالک همچنان در حال پرداخت هزینه آن است. اگر خودرویی که هنوز اقساط آن باقی مانده است، دچار خسارت سنگین، سرقت یا آسیب جدی شود، فشار مالی بیشتری به مالک وارد خواهد شد. بیمه بدنه میتواند در چنین شرایطی بخشی از این ریسک را کاهش دهد.
برخی پوششهای مهم بیمه بدنه برای مالکان خودروهای مدیران خودرو شامل موارد زیر است:
- خسارت ناشی از تصادف
- سرقت کلی خودرو
- برخی پوششهای اضافی مانند سرقت قطعات در صورت انتخاب
- خسارت ناشی از حوادث طبیعی طبق شرایط بیمهنامه
- آسیبهای مختلف بدنه خودرو
انتخاب پوشش مناسب باید بر اساس ارزش خودرو، شرایط استفاده و میزان ریسک احتمالی انجام شود.
بیمه بدنه چه پوشش هایی را ارائه میهد؟
پوششهای بیمه بدنه برای جبران خسارتهای مالی واردشده به خودرو طراحی شدهاند و برخلاف بیمه شخص ثالث که خسارت واردشده به اشخاص ثالث را پوشش میدهد، از سرمایه خودروی شما محافظت میکنند. این موضوع برای خودروهایی مانند مدلهای MVM اهمیت بیشتری دارد؛ زیرا قیمت قطعات مدیران خودرو در سالهای اخیر افزایش قابلتوجهی داشته و هزینه تعمیرات پس از تصادف میتواند سنگین باشد.
در بیمه بدنه، پوششهایی مانند خسارت ناشی از تصادف، آتشسوزی، بلایای طبیعی و پوشش سرقت کلی و جزئی قابل انتخاب هستند. برای کاهش فشار مالی هنگام خرید نیز گزینههایی مانند بیمه بدنه اقساطی MVM امکان تهیه این بیمهنامه را با پرداخت مرحلهای فراهم میکنند تا مالکان خودرو بتوانند بدون پرداخت یکجای هزینه، از پوششهای لازم بهرهمند شوند.
آیا بیمه بدنه برای مدیران خودرو ارزش خرید دارد؟
بیمه بدنه مدیران خودرو از نظر قانونی مانند بیمه شخص ثالث اجباری نیست، اما شرایط بازار خودرو باعث شده بسیاری از مالکان آن را یک انتخاب منطقی بدانند. هزینه بالای قطعات، ارزش خودروهای MVM، چری و فونیکس، شرایط خودروهای اقساطی و محدودیتهای احتمالی جبران خسارت در برخی حوادث، همگی عواملی هستند که اهمیت داشتن پوشش مناسب را بیشتر میکنند. در نهایت، تصمیم خرید بیمه بدنه باید بر اساس ارزش خودرو، توانایی مالی مالک برای پرداخت خسارتهای احتمالی و میزان ریسکی که حاضر است بپذیرد گرفته شود. بیمه بدنه برای مدیران خودرو شاید روی کاغذ اختیاری باشد، اما در واقعیت، تنها چتر حمایتی شما در برابر هزینههای پیشبینینشده بازار خودرو است.